【登録だけでアマギフ2,000!】センスオーナーズ5号はどう?年利14%・劣後43%の中身を見た正直な感想
センスオーナーズの5号ファンドが、想定年利14%で登場しました!
14%。なかなかの数字である。そりゃ気になる。
しかも、公式ページには「20億円の購入意向表明書」「劣後43%」という言葉も並んでいます。

今回の「No.05 大阪府茨木市藤の里二丁目PJ」について、契約成立前書面や会社の決算、近隣の公示地価を確認してみました。
利益を出す計画は理解できる。でも、今ある情報だけで「これは安心しておすすめ!」とまでは言えないです。
いいと思うところはある。ただ、それ以上に「そこ、もうちょっと教えてくれ!」と思うところもあるんですよね。
先に、僕の評価をざっくりまとめると
- いいところ:買主候補の存在が開示されていて、売却で利益を出す道筋はわかる。
- 微妙なところ:「劣後43%」だけでは守りの厚さを判断できない。価格も割安とまでは確認できない。
- 不安なところ:土地の権利整理、解体・調査、資金調達など、売却までに確認したいことが残っている。
今回は無理に「だから投資しよう!」とはまとめません。自分のお金を出すとしたら、どこが引っかかるかを、そのまま書いていきます。
\10月14日(水)23:59まで/
投資は不要。新規登録だけで
Amazonギフトカード
2,000円分
もらえるキャンペーン!
期間内の本会員登録(投資家登録)完了が条件です。
メールアドレスだけの仮登録では対象になりません。
登録したからといって、投資する必要はありません。
ファンドにお金を出すかどうかは、内容に納得してからでOKです。
※対象期間:2026年10月9日(金)0:00〜10月14日(水)23:59。投資家登録には1〜3日程度、状況によってはそれ以上かかる場合があります。申込みではなく登録完了が条件です。特典は現金ではなくAmazonギフトカードです。その他の条件・対象外事項は公式案内をご確認ください。
登録だけの特典は、素直にうれしい。2,000円分は気になる。そこは否定できないw
センスオーナーズ5号はどんなファンド?まず、いいと思ったところから
| ファンド名 | No.05 大阪府茨木市藤の里二丁目PJ |
|---|---|
| 想定利回り | 年利14.0% |
| 運用期間 | 244日(約8カ月) |
| 運用予定 | 2026年10月30日〜2027年6月30日 |
| 払い戻し期日 | 2027年7月16日 |
| 最低投資額 | 10万円(1口1万円・10口から) |
| 募集金額・方式 | 4億円・先着順 |
| 募集期間 | 2026年10月13日12時〜10月21日12時 |
| 収益の中心 | 不動産の売却益を狙うキャピタル型 |
※利回り・運用日程は予定であり、配当・元本返還を保証するものではありません。
家賃をもらう投資ではなく、物流用地として売る計画
今回の対象は、大阪府茨木市にある工場・事務所などの建物と土地です。
基本の計画は、14.8億円で取得し、建物を解体して、更地にして売却するというもの。物流拠点用地としての売却を予定しています。
不動産を取得
↓
権利関係の調整・調査・解体など
↓
物流拠点用地として売却
↓
借入や費用を支払ったうえで、契約に従って配当・償還
建物をそのまま使いたい買主が見つかれば、解体せずに売る可能性もあります。その場合は、解体費用が不要になり、運用期間が短くなることもあります。
なので、完成した倉庫を長く貸して、家賃を分けてもらう投資ではないです。契約書にも、原則として賃貸では運用しないと書かれています。
買主候補がいるのはいい。ただし「売却決定」ではない
ここはプラスに見ています。
書面には、運送業の一般事業法人から、20億円の購入意向表明書を受領していると記載されています。書面提出までは至っていないものの、ほかにも複数の引き合いがあるとのこと。
公式説明では、茨木ICから約3.1km、吹田IC/JCTから約5.4km。物流用途を考えている土地として、高速道路へのアクセスが示されているのも理解しやすいです。
ただ、ここは大事なので、セットで書いておきます。
購入意向表明書には法的拘束力がなく、売却契約はまだ締結されていません。
「買いたいという意思が示されている」と「20億円で売る契約ができている」は別の話です。
また、僕が確認できたのは事業者による受領の開示であって、購入意向表明書そのものの詳細条件ではありません。買主の資金調達状況、有効期限、どの条件がそろえば購入するのかまでは確認できていないです。
だから、買主候補がいることは評価する。でも、「出口が決まっているから安心」とまでは言わない。ここは分けたいところ。
劣後43%はどう見る?僕は「数字だけだと誤解しやすい」と思う
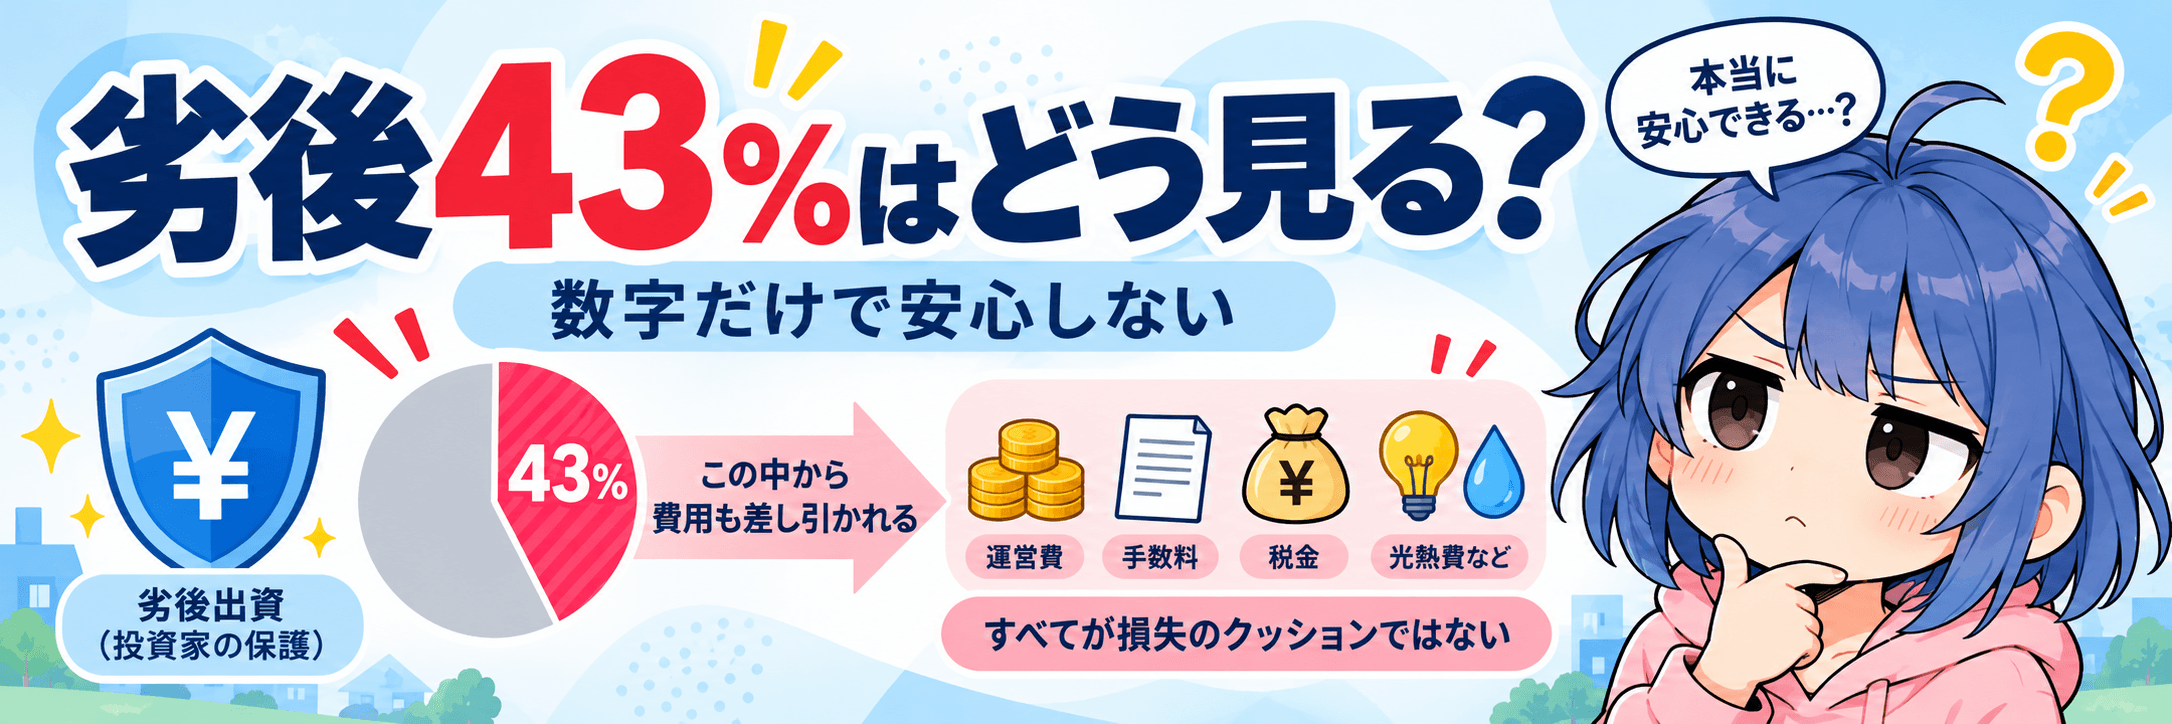
今回、いちばん引っかかったのがここです。
劣後出資というのは、ざっくり言うと損失が出たとき、投資家より先に事業者の出資分から負担する仕組み。
それが43%と聞くと、「え、守りがめちゃくちゃ厚いのでは?」と思いたくなるんですが、今回はその数字の中身を見たい。
3億600万円が、最初から置いてあるわけではない
| 投資家の出資 | 4億円 |
|---|---|
| 事業者の劣後出資予定総額 | 3億600万円 |
| うち、運用開始時の劣後出資 | 2,110万円 |
| 残りの出資予定額 | 2億8,490万円 費用の発生に合わせて追加 |
このように、必要なときに追加で出資する方式を、書面では「キャピタルコール型」と呼んでいます。
追加されたお金は、解体費用・税金・借入金利・売却時の仲介手数料などに使われます。3億600万円が丸ごと、価格下落に備える予備のお金として残っているわけではないんですね。
書面21ページでも、劣後出資予定総額の全額が、対象不動産の価格下落から投資家を守る緩衝として機能するものではないと説明されています。公式ページにも、当初2,110万円・その後追加出資という注記があります。
もちろん、事業者が費用を負担する計画には意味があります。追加出資は全部無意味!という話でもありません。
ただ、「最初から厚い余裕資金がある」と評価するより、これから必要になるお金を、事業者が予定どおり出せるかにも依存すると見ています。
さらに11億円の借入予定。銀行への返済が先になる
今回の資金計画には、出資7.06億円とは別に、金融機関からの借入11億円が含まれています。
つまり、「劣後43%」は銀行借入を除いた出資総額に対する割合。事業全体の18.06億円に対しては約16.9%です。ただし、こちらも「物件が16.9%下落するまで大丈夫」という意味ではありません。
書面上の借入条件は、期間1年・年利3.65%・融資手数料2.0%の予定。物件には金融機関の第1順位の担保を設定する予定です。
借入金の元利金の返済は、僕ら投資家への配当や元本返還より優先されます。
しかも、借入先・金利などは書面の時点では確定しておらず、2026年10月下旬に決定予定。ここも「銀行がもう融資を決めている」とは受け取らないほうがよいです。
僕の感想
借入があることだけで悪いファンドとは思いません。ただ、銀行と僕らでは返済の順番が違う。「銀行も参加するから、同じように守られる」とは考えないです。
なお、投資家が負担する損失は出資額が上限で、借入返済のための追加出資義務はありません。
※金利等は予定条件です。
物件は割高?近隣と比べたけど、僕には「割安」とまでは言えない
ここ、気になりますよね。
14.8億円で買って20億円で売る計画を考えるなら、そもそもの取得価格と、売却を見込む価格はどうなのか。利回りの数字より、むしろこっちが気になる。
ただ、先に断っておくと、以下は近隣・市内の公的地価との参考比較であって、今回の物件を査定した結果ではありません。
| 比較対象 | 1㎡あたり | 数字の性質 |
|---|---|---|
| 今回の取得価格14.8億円 | 約23.1万円 | 総面積で割った参考値 |
| 購入意向表明の20億円 | 約31.2万円 | 未契約の購入意向額の面積割り |
| 藤の里1丁目 茨木9-2 |
17.6万円 | 2026年1月1日の公示地価 |
| 丑寅1丁目 茨木9-4 |
19.7万円 | 2026年1月1日の公示地価 |
※今回の単価は6,408.32㎡で割った筆者の計算です。価格時点・権利・道路・解体等の条件差は補正していません。
数字を並べると、今回の取得単価・購入意向額の単価は、これらの公的な指標より高いです。
近隣の藤の里1丁目の標準地も、約9,700㎡の物流倉庫地。なので、「大きな土地は珍しいから高いんです」だけで、僕は価格差まで納得したとは言えないです。
一方で、その標準地は南側約20mの国道沿い。今回の物件は北側約12m・東側約5.5〜5.7mの公道に接しており、道路条件も違います。
さらに今回、総面積のうち951.71㎡、約15%は所有権ではなく地上権です。全部自社所有の土地と、同じ条件として比べることもできません。
取得してから解体などを行う計画と、別の土地を更地として評価した公示地価では、そのまま比較できません。20億円の購入意向額についても、どの引渡し条件なのかを詳しく確認したいところです。
今回の対象不動産は、不動産鑑定士による鑑定評価も未取得と記載されています。
僕の結論は「割高と断定する材料は足りない。でも、割安だから安心とも言えない」。
価格に納得するには、条件が近い実際の成約事例や、土地の権利関係も踏まえた評価資料を、もう少し見たいです。
※公示地価は今回の物件の成約価格や鑑定価格ではありません。
僕が不安なのは、売却までに確認したいことが結構あるところ
地上権の期限と、建物を解体する計画が気になる
地上権というのは、今回の話では他の人が持っている土地を、建物所有のために利用する権利です。
その期限が2028年2月28日までとされています。
書面30ページでは、期間満了時に建物がない場合の更新拒絶リスクなどが説明されています。今回は建物を壊して更地で売るのが基本方針なので、解体と土地の権利整理がつながっているんですね。
事業者は、土地所有者と地上権設定契約を再度締結してから販売するなどの対応をするとしています。
なので、対応策がないわけではありません。ただ、「対応します」と「もう合意できています」は違う。
僕は、再契約の進捗、新しい期間、地代などの条件を知りたいです。確認した資料からは、その完了状況までは判断できませんでした。
なお、ファンドは最大1年間延長できる契約。最大限延長された場合は、現在の地上権の期限をまたぎます。予定どおり売れた場合だけでなく、遅れた場合も考えておきたいところ。
※権利に関する説明は書面の記載に基づきます。
解体・地中埋設物・文化財。費用と期間はどこまで見えている?
書面には、売主が土壌汚染・地中障害・アスベスト・PCBの使用の有無等の調査を実施していないと記載されています。
また、地中には、過去の建物の防火水槽や基礎・杭の一部が残っているとのこと。道路との官民境界は官民明示を受けておらず、隣接地との越境物も記載されています。
さらに、対象地は埋蔵文化財包蔵地の「宿久庄遺跡」内。書面16ページでは、一部は過去に本格的な発掘調査を実施済みですが、それ以外は試掘調査を依頼する可能性が高いと説明されています。
試掘調査の実施までに5〜6カ月程度かかる場合があるという記載もあり、約8カ月の運用予定と一緒に見ると、僕はここが気になります。
念のため、「未調査と書かれている=汚染がある」「文化財の区域内=必ず遅れる」ではありません。また、「売主が未調査」と「事業者側でも現在まったく調べていない」も同じではないです。
僕が不安なのは、問題があると断定できるからではなく、何が調査済みで、何が未確認で、追加費用や日程の余裕をどこまで見込んでいるかが、資料だけではつかみきれないからです。
※事業者側の追加調査や協議の進捗は、確認できた資料では把握できていません。
気になるのは、ひとつの遅れが次の問題につながること
リスクの名前をたくさん並べても、よくわからんと思うんですよね。
僕が心配するのは、たとえばこういう流れです。
調査や権利整理が長引く
↓
解体・売却が遅れる
↓
金利などの負担が増える
↓
借入期限を超えるなら、延長・借り換えが必要
↓
条件次第では、不利な売却を迫られる可能性も
※書面30〜31ページなどに記載されたリスクが重なった場合を、筆者が整理したシナリオです。実際に起きると予測したものではありません。
逆に、権利整理が進み、必要な調査が終わり、費用と買主の条件が固まってくれば、不確定な部分は減っていきます。
「何となく怖いからナシ」ではなく、「どこまで進んでいるかで見方が変わる」という感じですね。
また、途中で自由に現金化できる商品でもありません。譲渡には事業者の承諾が必要で、通常の途中解約も契約上の条件があります。譲渡・出資者からの解約には、原則として出資額の3%、最低1万円に消費税を加えた手数料が設定されています。法定のクーリング・オフは別の扱いです。
「8カ月後に使う予定のお金を、それまで置いておこう」みたいな使い方は、僕ならしないです。
※通常の解除・譲渡とクーリング・オフは条件・費用の扱いが異なります。
会社は成長中。でも、追加で出せるお金は別の話
運営するセンス・トラストは、TOKYO PRO Marketの上場企業です。決算を確認できるのは、判断材料が増えるという意味でいいところ。
ただ、「上場企業だし、失敗できないでしょ!」だけで安全性を判断するのはやめたいです。会社の気合と、投資家のお金が返る仕組みは別なので。
| 2026年3月期の項目 | 実績・前期比 |
|---|---|
| 売上高 | 約500.11億円 前期比+90.5% |
| 当期純利益 | 約11.62億円 前期比+5.9% |
| 純資産 | 約29.02億円 |
| 自己資本比率 | 約10.1% |
売上も利益も伸びています。ただ、売上の伸びほど純利益は増えていません。「増収増益!」だけで話を終わらせず、両方見ておきたいです。
また、2026年3月期の営業キャッシュフローは約72.12億円のマイナス。一方、借入などの財務キャッシュフローは約90.12億円のプラスでした。
これだけ見て「大赤字だ!」とするのも違います。営業キャッシュフローには、販売用不動産などの棚卸資産の増加約104.22億円が、資金の減少要因として計上されています。
僕には、不動産を仕入れ、借入などで資金を調達しながら事業を拡大している姿に見えます。だからこそ、売却や資金調達が滞った場合の影響は気になります。
3月末の現金及び現金同等物は約19.42億円。ただし、これは10月時点の手元資金でも、このファンド用に確保されたお金でもありません。
今回知りたいのは、「会社が大きいか」だけでなく、追加出資が必要になったときに、そのお金をどう確保するかです。
なお、書面では、ファンドの財産は分別管理するものの、事業者が破産した場合に保全される仕組みではないとも説明されています。物件だけ見れば終わり、ではないんですよね。
※比率・増減率は公表値または開示数値からの概算です。
年利14%はおいしい。でも、このリスクに見合う?
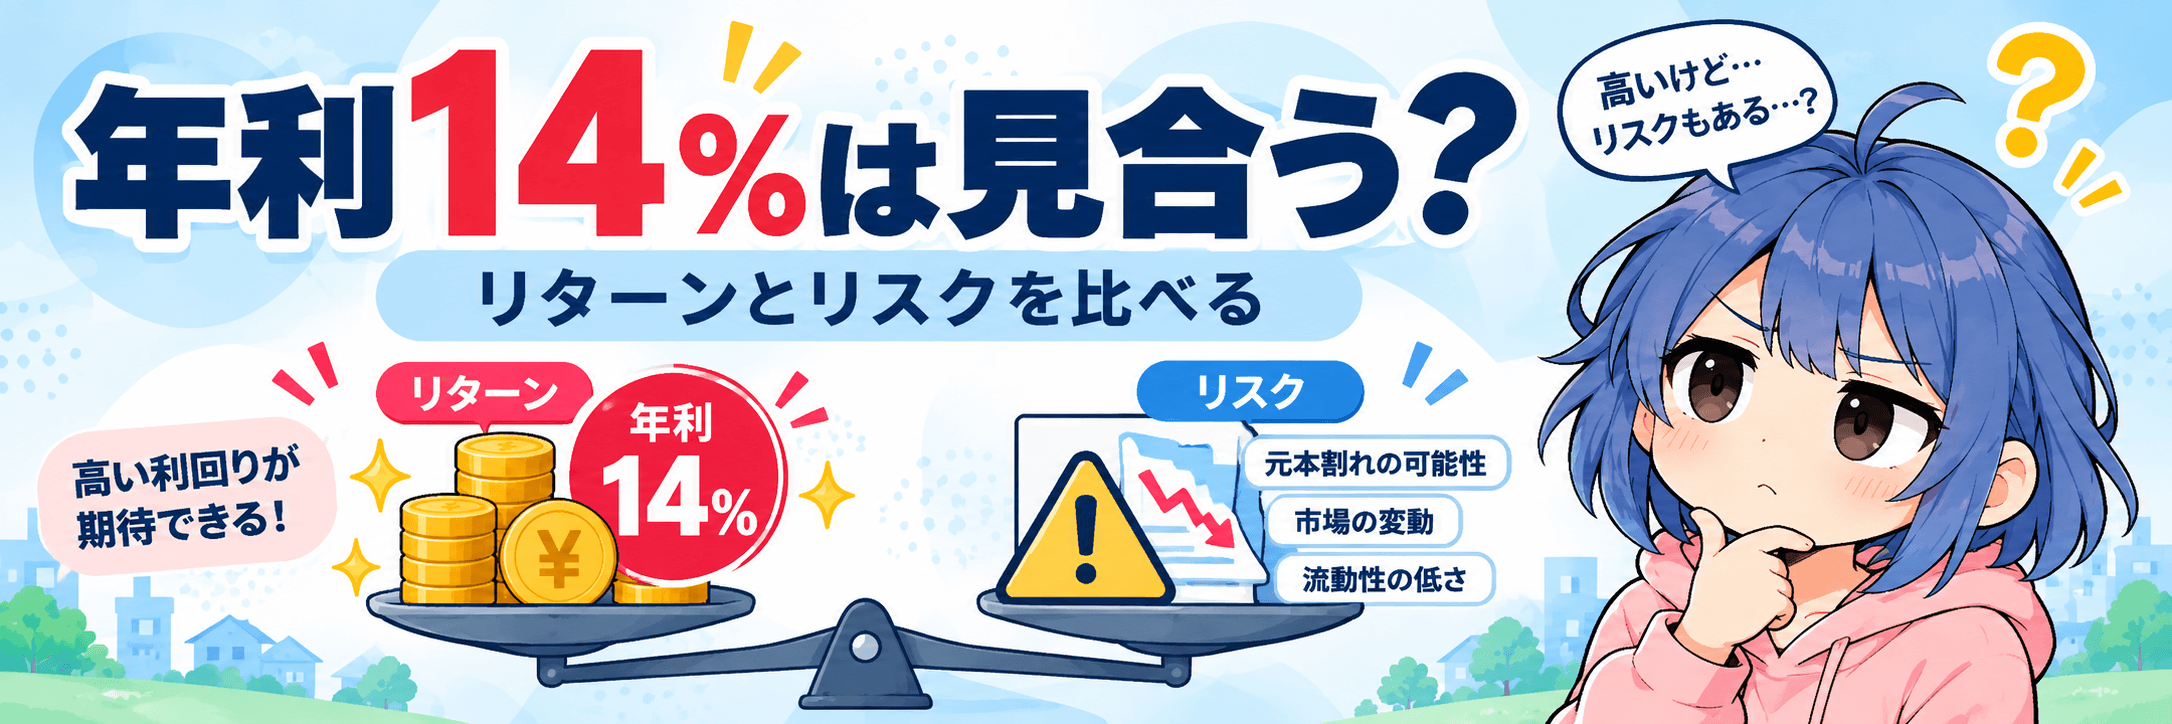
利回りが高いこと自体は、もちろん魅力です。そこまで否定するつもりはないです。
ただ、僕は「14%を払える計画か」と「このリスクを取って14%で納得するか」は別だと思っています。
予定どおり244日なら、10万円の想定分配は約9,359円
10万円 × 年利14% × 244日 ÷ 365日
= 税引前で約9,359円
8カ月で14%もらえるわけではなく、予定期間の利益率にすると約9.36%です。運用期間や利益の状況によって変わるので、受取額が確定しているわけではありません。
※運用期間244日・年利14%として計算した税引前の概算です。端数処理等は考慮していません。
20億円で売れれば、分配原資は説明できる。ただし仮定の話
公式の事業予算は、不動産取得14.8億円+諸費用3.26億円=18.06億円です。
20億円で売却でき、追加費用なくこの予算で完了すれば、差額は1.94億円。投資家の出資4億円に244日分の年利14%を分配するために必要な金額は、約3,744万円です。
この前提なら、想定分配を賄う計算はできます。事業全体の18.06億円に14%を払うわけではないんですね。
ただ、前提が変われば結果も変わります。
以下は「売却価格と費用を仮置きした、事業全体の損益」です。
予定の資金調達・出資が実行され、必要費用がすべて含まれると仮定しています。投資家の元本返還額や、各ケースの発生確率を示した表ではありません。
| 仮定した売却価格 | 仮定した総費用 | 差引損益 |
|---|---|---|
| 20億円 | 18.06億円 | +1.94億円 |
| 19億円 | 18.06億円 | +0.94億円 |
| 19億円 | 19.06億円 | ▲600万円 |
※筆者の単純試算。20億円は事業者が開示した購入意向額で、売却確定額ではありません。19億円への下落や1億円の費用増加は影響を見るための仮定であり、予測・見積もりではありません。
売却価格の低下と費用増加が重なると、予定していた利益がなくなることもある、という見方です。
逆にうまく売れた場合、契約上は、損失補填などの処理後に投資家へ年利14%相当まで利益を配分し、残利益は原則として事業者に帰属します。同じ20億円売却の前提なら、投資家への想定分配後の残余利益は約1.57億円です。
早期終了や利益の大幅な上振れ時には、14%を超えて算出する場合があるという規定もあります。ただし、売却益の上振れが、そのまま全部投資家に回る仕組みではありません。
事業者は実務も出資も損失の先行負担も担うので、この配分だけで不当だとは思いません。でも、投資家も元本リスクを取る以上、自分の取り分と引き受けるリスクに納得できるかは考えたいところです。
※残余利益の金額は上記と同じ仮定に基づく試算であり、事業者・投資家の実際の受取額を保証しません。
僕の感想は、「14%を払う仕組みはわかる。でも、リスクに対して十分な利回りだとまでは判断できない」です。
買主の条件、土地の権利整理、工事費用の見通しがもう少しわかれば評価は変わります。現時点で、僕が勝手に「そのくらいなら大丈夫」と穴埋めするのは違うと思っています。
投資するかは別の話。10/14まで、登録だけで2,000円分
ここまでファンドの話をしてきましたが、最後に投資とは分けて考えられる登録キャンペーンを紹介しておきます。
2026年10月14日(水)23時59分までに、新規の本会員登録(投資家登録)を完了すると、Amazonギフトカード2,000円分がもらえます。
こちらはファンドへの投資が条件に含まれていません。「5号に投資するかはまだ決められないけど、サービスは気になる」という人は、登録と投資を別々に考えて大丈夫です。
\10月14日(水)23:59まで/
投資は不要。新規登録だけで
Amazonギフトカード
2,000円分
もらえるキャンペーン!
期間内の本会員登録(投資家登録)完了が条件です。
メールアドレスだけの仮登録では対象になりません。
登録したからといって、投資する必要はありません。
ファンドにお金を出すかどうかは、内容に納得してからでOKです。
※対象期間:2026年10月9日(金)0:00〜10月14日(水)23:59。投資家登録には1〜3日程度、状況によってはそれ以上かかる場合があります。申込みではなく登録完了が条件です。特典は現金ではなくAmazonギフトカードです。その他の条件・対象外事項は公式案内をご確認ください。
登録だけの特典は、素直にうれしい。2,000円分は気になる。そこは否定できないw
でも、「登録で特典がもらえる」と「このファンドに投資したほうがいい」は、まったく別の話です。特典があるからといって、この記事で書いた不安や確認したいことが消えるわけではありません。
登録する場合も本人確認などの手続きはあるので、条件を確認したうえで判断してね。登録したから勢いで投資まで、とはならなくて大丈夫です。
※登録特典は、2026年10月14日時点で満18歳以上、期間内に新規の本会員登録(投資家登録)を完了した方が対象で、1人1回限りです。登録月の翌月末頃、登録したメールアドレス宛に進呈予定。過去に退会して再登録した場合や、特典付与時点で退会・退会申請している場合などは無効となることがあります。キャンペーンは予告なく変更・中止・延長される場合があります。
別の特典として、5号への出資完了で2%相当も
もうひとつ、5号ファンドへの出資完了で、出資額の2%相当のAmazonギフトカードというキャンペーンもあります。
こちらは登録だけでは対象にならず、対象ファンドへの応募・出資・入金の完了が必要です。10万円の出資なら2,000円分、50万円なら1万円分。登録特典とは条件を分けて見てください。
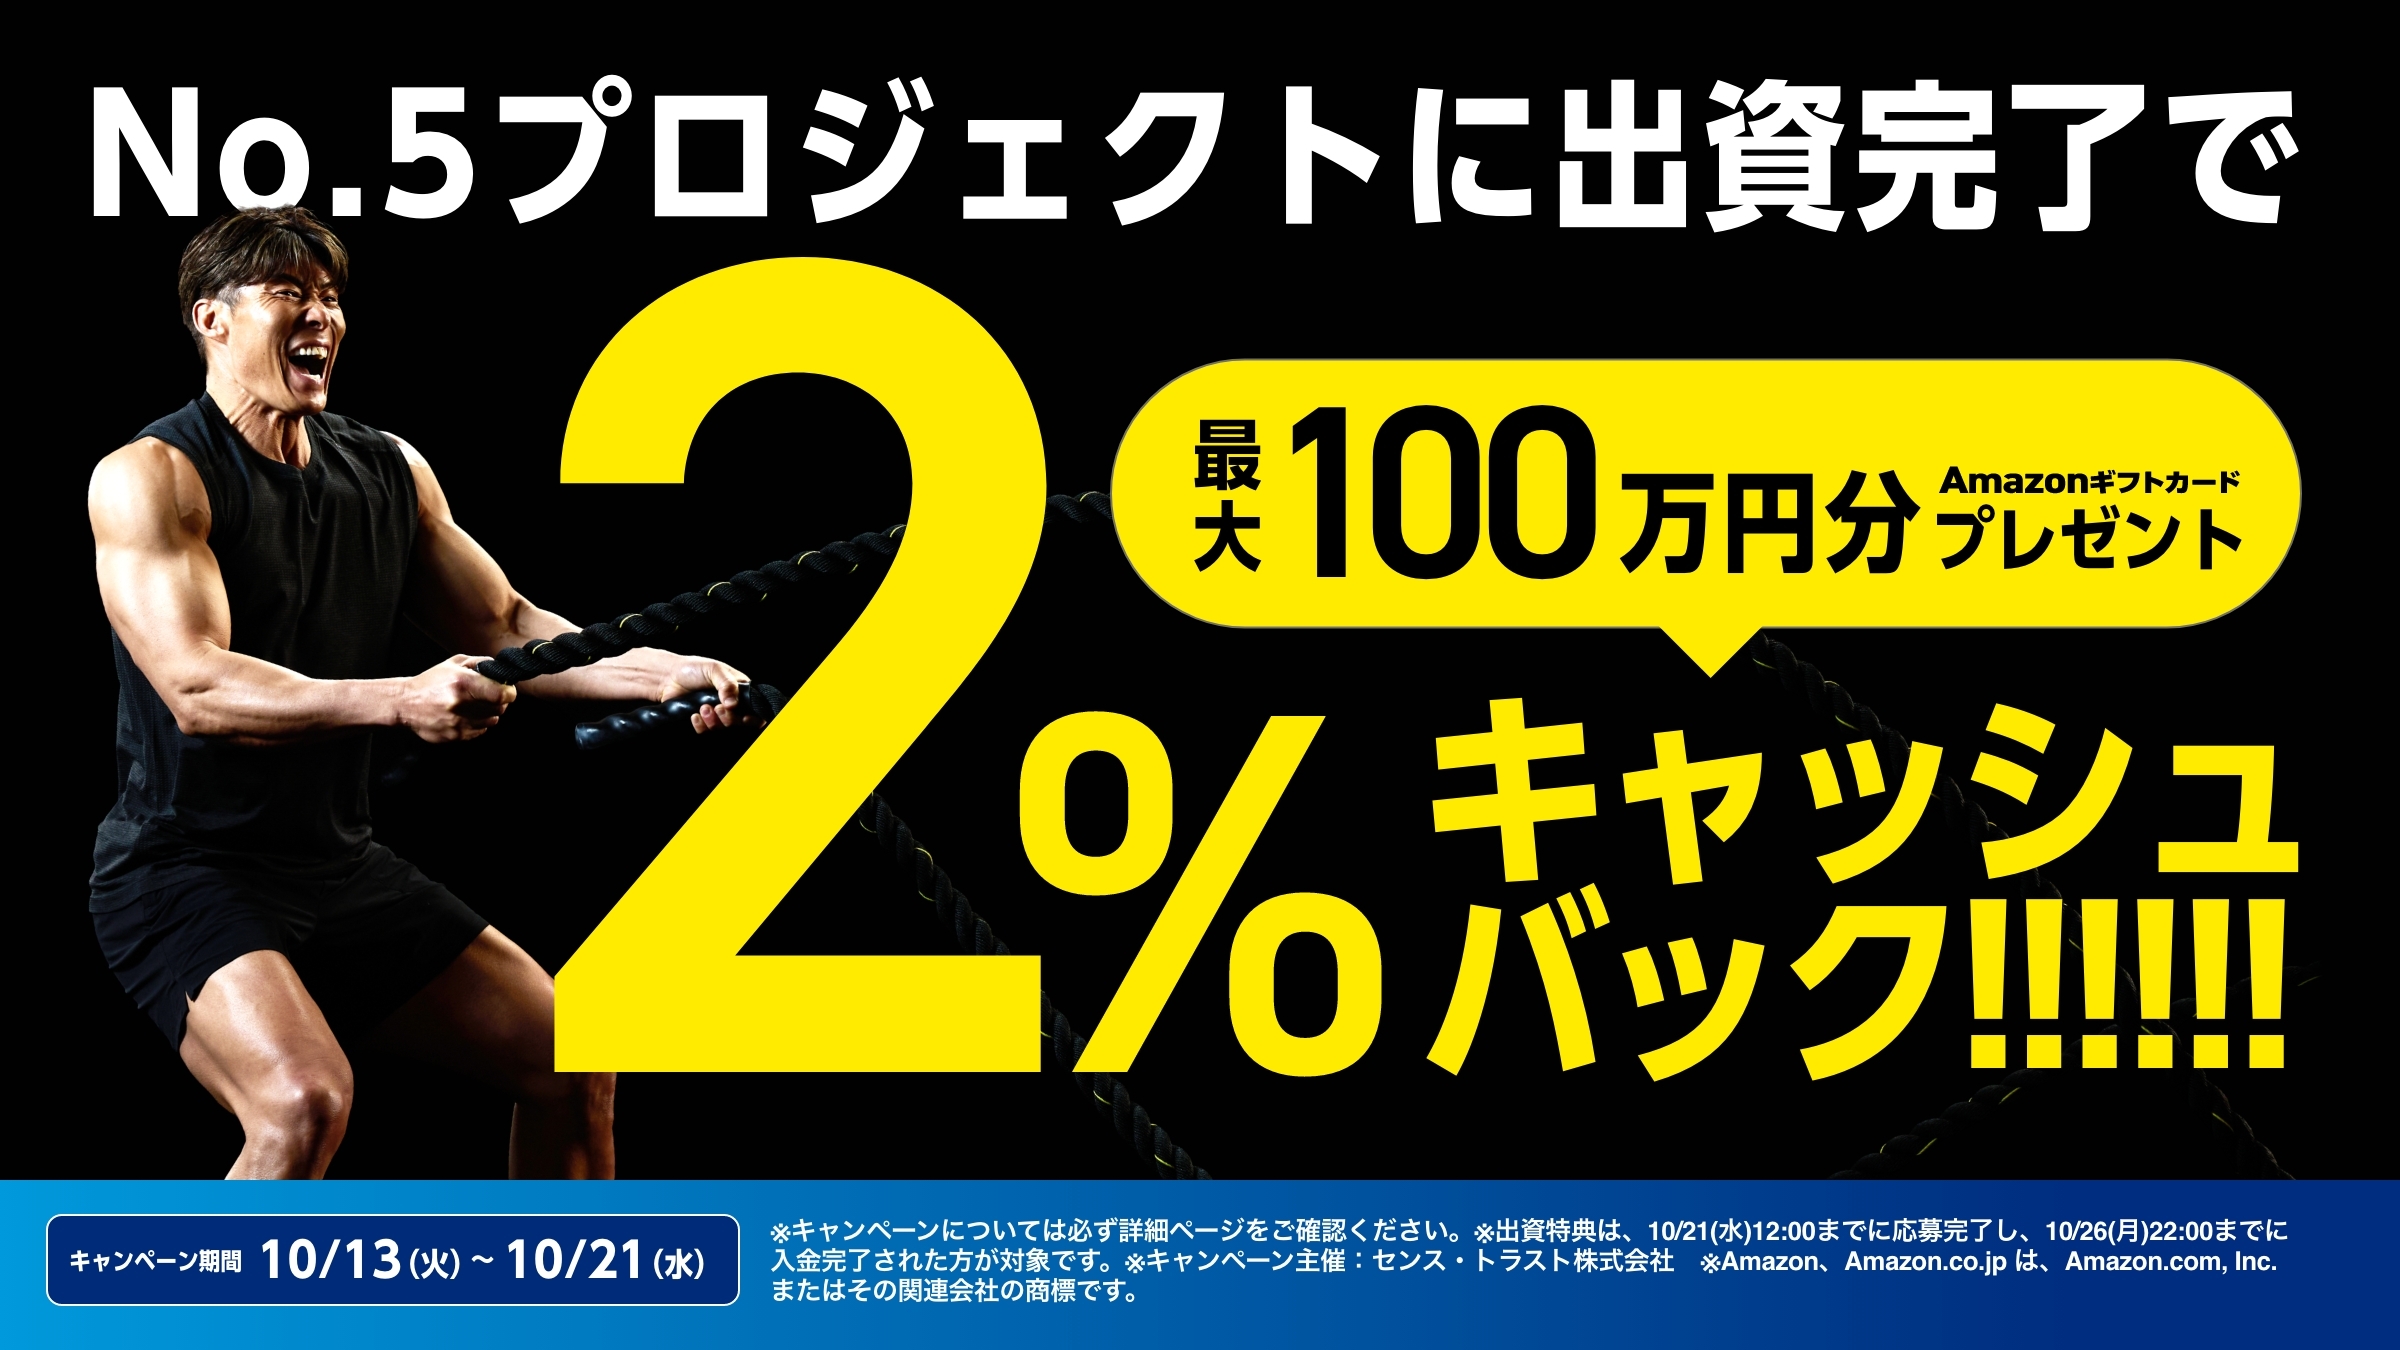
応募期間は2026年10月13日12時〜10月21日12時。2%は年利ではなく一度の特典なので、年利14%に足して「年利16%」とは言えません。
僕は、この2%を理由に投資をすすめるつもりはありません。ファンドの内容を見て「この条件なら投資する」と判断した人に、別途こういう特典もありますよ、という紹介です。
投資する場合の手続き日時は、記載の不一致があるため要確認です。
入金期限は、公式ページ・キャンペーン規約が10月26日22時、今回確認した契約成立前書面・別紙契約は10月26日12時となっています。公式ページには、別途10月25日23時59分までの出資確定も案内されています。
また、出資2%特典の進呈時期は、キャンペーンページが「2026年11月末」、応募規約が「出資完了月の月末」です。正しい期限・条件を事業者に確認し、最新の書面や案内で判断してください。
上記の出資・入金手続きは、登録だけで2,000円分の特典を受け取るための条件ではありません。
※本キャンペーンはセンス・トラスト株式会社による提供です。本キャンペーンについてのお問い合わせはAmazonではお受けしておりません。センス・オーナーズへお問い合わせください。Amazon、Amazon.co.jpは、Amazon.com, Inc.またはその関連会社の商標です。
まとめ:今の僕は「もう少し見通しを知ってから判断したい」
今回の5号、いいところがないとは思いません。
買主候補の存在が開示されている。利益を出す計画も説明されている。劣後出資の積み方や個別のリスクが書面に載っていて、こうやって確認できること自体も、僕は評価しています。
でも、情報が開示されていることと、その課題が解決済みであることは別です。
僕の判断を変えるのは、このあたりの追加情報です。
- 20億円の購入意向の条件:何が整えば売買契約に進むのか。買主の資金調達も含めた見通し。
- 地上権の再契約:合意がどこまで進んでいて、新しい期間・地代などはどうなるのか。
- 調査・費用・工程:調査済みの範囲、諸費用の内訳、予備費、売却までの日程。
- 資金の確保:融資条件の確定状況と、事業者の追加出資をどう確保しているのか。
これは「書かれていないから、きっとダメだ」と言いたいわけではないです。わからない部分を、都合よく「たぶん大丈夫」に変換したくないだけ。
なので、現時点の僕の評価は、「低リスクで高利回り」ではなく、「事業の初期段階にある不確定な部分を引き受ける投資」です。
その不確定な部分も含めて、事業者の実行力に任せると判断する人はいると思います。ただ、僕は公開資料だけでそこまで安心できたわけではないです。
14%は魅力。でも、その14%を受け取るまでに、どんなことを引き受けるのか。
僕は、そこがもう少し見えてから判断したいです。利回りの数字に背中を押されるより、自分で納得してからお金を出したい。今回はそんな感想でした。
サービスが気になった方へ
10/14まで、新規登録で
Amazonギフトカード2,000円分
投資不要。期間内の本会員登録(投資家登録)完了が条件です。
登録しても、今回の5号に投資する必要はありません。
投資するかどうかは、特典とは切り離して判断してね。
※2026年10月14日(水)23:59までの登録完了が対象。本人確認などを含む投資家登録には1〜3日程度、状況によってはそれ以上かかる場合があります。仮登録のみでは対象になりません。その他の条件は公式案内をご確認ください。
※本記事は投資の推奨や、不動産の鑑定評価を目的とするものではありません。記載した感想・試算は2026年10月9日時点で確認できた資料と、明示した仮定に基づきます。元本・分配・償還時期は保証されず、資料の更新や事業の進捗によって評価は変わります。投資を検討する際は、申込時点の契約成立前書面・契約書・公式案内をご確認ください。