生命保険控除が使える!明治安田生命の「じぶんの積立」が最強の安定資産

明治安田生命の「じぶんの積立」に今回加入しました。
この保険は保険商品ではありますが、メリットが多数あり加入するには十分な価値があると判明したため今回加入しました。
この記事では
- 実際に加入した際の流れ
- 加入するメリット
についてお話していければいいなと思います。
明治安田生命じぶんの積立の保険内容
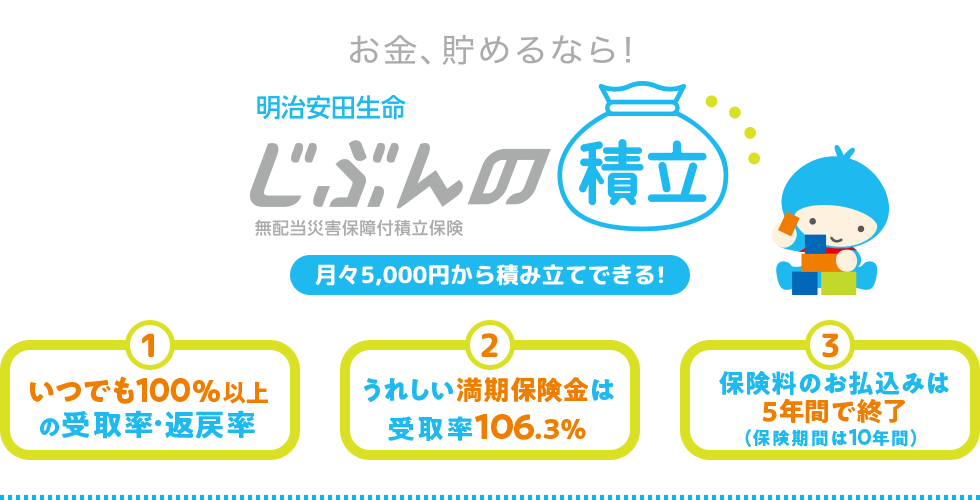 簡単にいうと明治安田生命の自分の積立の大きな特徴は3つあります。
- いつやめても元本割れしない保険
- 保険商品であるため生命保険料控除になる
- 若干の返戻金がある
保険内容
保険内容はシンプルです。
- 毎月の掛け金を5年間積立
- 保険料払込後の5年後に103%増えて返ってくる
例えば毎月5000円を5年間積立すると満期には30万9000円になって返ってきます。
まあ実際これは超しょぼいのでおまけみたいなもんだと思って下さい。
メインは控除のところです。
生命保険の一般控除
こちらの保険商品は保険ですので生命保険の一般保険控除が使えます。
控除を受けると、住民税・所得税の2つの税から控除を受けれるので節税になります。
以下に控除額について記載しておきます。
所得税の生命保険保険料控除額
| 年間の支払保険料等 | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料等の全額 |
| 20,000円超 ~ 40,000円以下 | 支払保険料等 × 1/2 + 10,000円 |
| 40,000円超 ~ 80,000円以下 | 支払保険料等 × 1/4 + 20,000円 |
| 80,000円超 | 一律 40,000円 |
住民税の生命保険保険料控除額
| 年間の支払保険料等 | 控除額 |
|---|---|
| 12,000円以下 | 支払保険料等の全額 |
| 12,000円超 ~ 32,000円以下 | 支払保険料等 × 1/2 + 6,000円 |
| 32,000円超 ~ 56,000円以下 | 支払保険料等 × 1/4 + 14,000円 |
| 56,000円超 | 一律 28,000円 |
節税される金額
支払い額に応じて変わってきますが、住民税はだれでも一律10%、所得税は所得に応じて変わりますが、ここでは10%とします。
- 住民税2800円
- 所得税3500円
→合計6300円
合計で6300円の節税となります。控除額は上の控除額の表を参考にしてあります。
保険料は5000円で契約がおすすめ
こちらの商品ですが、1口5000円で最大4口(20000円)が最大の掛け金になります。
所得税の一般生命保険料控除は最大で1年間で8万円以上で40000円の控除が受けられます。
5000円で積み立てると年間60000円なので少し足りないですよね。
でもこの差ってどれくらいなのって考えてみるとMAXまで使い切らなくていいのではないかなと個人的には思います。
- 月5000円の積立の節税効果
住民税2800円+所得税3500円=6300円
- 月10000円の積立の節税効果
住民税2800円+所得税4000円=6800円
節税効果としては500円しか変わりませんでした。
4万円を使って500円を得ると考えるとなると利率で1.25%
個人的には他の資産運用の種銭にして3%などの投資に回したほうが得かなと考えています。
もちろん1万円でもお得なのでアリですよん
保育園に通わせている方におすすめ
じぶんの積立は特に保育料が現在かかっている、または今後保育料がかかる方におすすめです。
自治体にもよりますが、保育園の毎月の代金は所得に対してテーブルが決められていて所得がいくらの人は毎月いくら円という形で決定しています。
いつやめても元本割れしない
いつやめても元本割れせずに全額で積立をした分が返却されます。
お金が急に必要になったときにいつでも解約することができるのはでかいですよね!
解約時は以下のポイントに気をつければOKです。
- 解約時の返金は7営業日に振り込み
- 解約時は3年間は再度じぶんの積立に加入できない
投資と比べるとリターンは少ないが・・・
よく保険商品はボッタクリだ!全然稼げない!
保険にお金を使うなら投資にお金を回したほうがええで^^とおっしゃられる方がいらっしゃいますが、資産運用の一つとして加える分には価値はあると個人的に考えています。
確かに投資は複利的な効果がありお金を増やすことに関しては合理的な手法です。
じぶんの積立は投資ではないので圧倒的にお金を増やすことはできませんが、投資とは違い負けがありません。
じぶんの積立は節税分(5年間)31500円+(満期分)9000円で40500円のプラスの見込みです。
ここまでの定額で回した場合についてはパフォーマンスとしては個人的には上等だと思っています。
複利的な効果はないため、青天井で増やし続けられる投資とは違いますが、絶対負けないで資産を増やせる安全資産として保持するのは資産の配分として分配するのも充分ありなんじゃないかと思います。
実際に保険契約をしてみました
保険契約にはオンラインポチポチで申し込み完結できず、保険担当の方と直接契約をしないといけません。
僕の場合はじぶんの積立のページにある資料請求をしたら近くの営業所の担当の方からお電話がありそこから契約をはじめました。
- 資料請求
- 近くの営業所の方から電話がくる
- 説明会を聞く
- 契約をする
保険内容の説明
担当の方から電話があり説明をしたいのでどこかでお時間をいただけないかということでアポイントの電話がありました。
直接合うのも嫌だったので、オンラインでやりたいと伝えたところオンラインで開催していただけました。
実際の説明の日は担当の方からお電話があり、そのままスピーカーホンにしたまま指定されたウェブ会議用のページを閲覧しました。
その後は保険商品の説明を受けます。
基本的には理解していたものと同じだったので割愛しますが、色々と質問をしたりすることができたのでよかったです。
契約をする
オンラインでの説明会のあとそのまま契約に移るのかと思いましたが、そうではなく別日での契約となりました。
(また別日を確保しないといけないのがちょっとめんどうでした)
直接のアポイントを要求されましたが、オンラインで契約したいです!と伝えたところオンラインで契約をすることになりました。
オンラインでの契約の際も電話をつなぎながらウェブページをみて、重要事項などの説明を受け契約完了です。
だいだい40分ほどかかりました。
まとめ
ということで明治安田生命のじぶんの積立のご紹介でした。
- いつやめても元本割れしない
- 一般生命保険料控除を受けられる
- 満期でちょっとしたおまけ103%
生命保険料控除枠が余っている方にはおすすめですが、今現在なにか他の生命保険には5000円以上はいっている方は控除の恩恵を最大限いかしきれないのであまりおすすめできません。
現在掛け捨ての月額の低い生命保険に加入している方は充分加入する検討があるのではないかと思います。
控除の仕組みをうまく活用できる節税方法です。
月5000円からの低額となりますが恩恵は充分にあると思いますのでぜひ検討してみてはいかがでしょうか?

ゆたかが実際に投資している不動産クラファンをご紹介
条件確認:2026年11月2日。評価は筆者の見解です。投資の元本・分配金は保証されず、償還遅延や換金制限のリスクがあります。特典はファンド利回りとは別です。
 らくたま
現在一番投資している投資先!
毎月15日時点の運用金額が50万円以上など、会員条件を満たすと「ベネフィット・ステーション」を利用できます。「希望する」をONにしたうえで判定され、翌月から適用されます。2026年12月1日から6ランク制に移行予定で、初回判定日は11月15日です。
資金効率に配慮した「5日ルール」や「全期間配当」などの仕組みがあります。適用条件は各ファンドで確認してください。予定どおりの償還や配当を無条件に保証するものではありません。
| オススメ度 | |
|---|---|
| 想定利回り(税引前・年率) | 案件ごとに異なる |
| 最低投資金額 | 1万円~ |
| 特徴 | 資金効率に配慮した仕組み、会員特典(各条件あり) |
| 新規特典 | 期間・ファンド限定のため、実施中の特典は公式で確認。旧キャンペーンの金額は現在の特典として扱わないでください。 |
 LSEEDクラファン
| オススメ度 | |
|---|---|
| 想定利回り(税引前・年率) | 案件ごとに異なる |
| 最低投資金額 | 1万円~ |
| 特徴 | 途中譲渡は条件付き。上場企業のIRを確認できます。償還日・手数料・分配金の扱いは案件書面で確認。 |
| 新規特典 | 紹介コード「985437」を入力して新規登録
出資者登録から1年以内に運用中の金額が合計10万円以上になるとAmazonギフトカード5,000円分。累計投資額ではありません。原則ほかの特典と併用不可(公式の「初めての出資キャンペーン」を除く)。付与予定は条件達成の翌月末まで。公式条件 |
 SOLS WALLET
| オススメ度 | |
|---|---|
| 想定利回り(税引前・年率) | 2.5% |
| 最低投資金額 | 5万円~ |
| 特徴 | 募集枠の範囲で投資でき、契約ごとに1口から売却申請が可能です。振込は申請から5営業日前後。分配金は申請日までを計算し、年1回支払われます。預金と異なり、元本保証・即時換金ではありません。公式の売却・分配条件 |
| 新規特典 | 実施状況・対象条件は公式で確認 |