GATES FUNDING32号は売却できる?周辺物件と比較して、年14%の出口戦略とリスクを考える
GATESの32号は年利14%!
んで、いくらで売れるの?
不動産クラウドファンディングの「GATES FUNDING(ゲイツファンディング)」で、想定年利14%・運用期間4ヶ月の「32号 エスポワール加納」が募集されています。
今回の対象は、岐阜県岐阜市にある、18戸の一棟アパート。首都圏の区分マンション5戸だった31号とは、また違うタイプですね。
先に僕の印象を書いておくと、出口の考え方はわかるし、数字だけで無茶な計画とは思わない。ただし「割安だから余裕で売れる」とまでは言えない。という感じです。
書面の賃料で計算すると、物件価格8,900万円に対する家賃の表面利回りは約9.01%。一定の家賃収入があるのは、ちゃんとプラス材料です。
一方で、売却費用などを仮に置くと、予定分配を実現するための売却額は9,300万~9,500万円台になるケースがあります。買う側から見ると、家賃の表面利回りは約8.4~8.6%です。
この条件で、4ヶ月以内に買ってくれる人がいるか。ここが今回のいちばん大事なところだと思います。
この記事では、次の3つを分けて見ています。
① 契約成立前書面に書いてあること
② 周辺・市内の公開募集物件との比較
③ 書面の数字を使った僕の試算と評価
売却先や売買契約、実際の売却予定価格まで確認できたわけではありません。試算の数字を、GATESが公表した事業計画として読むことはしないでくださいね。
\想定年利14%・4ヶ月運用/
※想定年利は税引前です。元本・分配金は保証されません。募集期間は2026年10月20日~10月23日。出資前に最新の公式情報・契約書面をご確認ください。
GATES FUNDING「32号 エスポワール加納」について
想定年利14%・4ヶ月。ファンド内借入なし、劣後10%
| ファンド名 | GATES FUNDING32号 エスポワール加納 |
|---|---|
| 想定利回り(年利) | 14.0%(税引前) |
| 予定運用期間 | 4ヶ月 2026年10月30日~2027年2月26日 |
| 最低出資金額 | 1万円(1口) |
| 募集方式・期間 | 抽選方式 2026年10月20日19:00~10月23日 |
| 入金期日 | 2026年10月28日 |
| 投資家からの募集額 | 8,010万円(優先出資) |
| 事業者の劣後出資 | 890万円(事業総額の10%) |
| 事業総額・物件価格 | 8,900万円 |
| 対象不動産に係る借入 | なし・借入予定もなし |
| 分配の原資 | 対象物件の賃料収入+売却益 |
| 運用延長 | 契約上、最大12ヶ月の延長が可能 |
出典:GATES FUNDING32号「契約成立前交付書面」7・13・15ページ、「電子取引業務に係る重要事項説明書」3~4ページ、公式募集開始案内。日程は予定で、変更・早期終了・延長の可能性があります。
ちなみに、4ヶ月で14%増えるわけではありません。
運用開始日と終了日を含めた120日間として計算すると、100万円を出資した場合の予定分配は税引前で約46,027円、期間全体では約4.60%です。
※100万円×14%×120日÷365日での概算。実際の運用日数・端数処理・早期終了などにより変わります。予定額の受け取りを保証するものではありません。
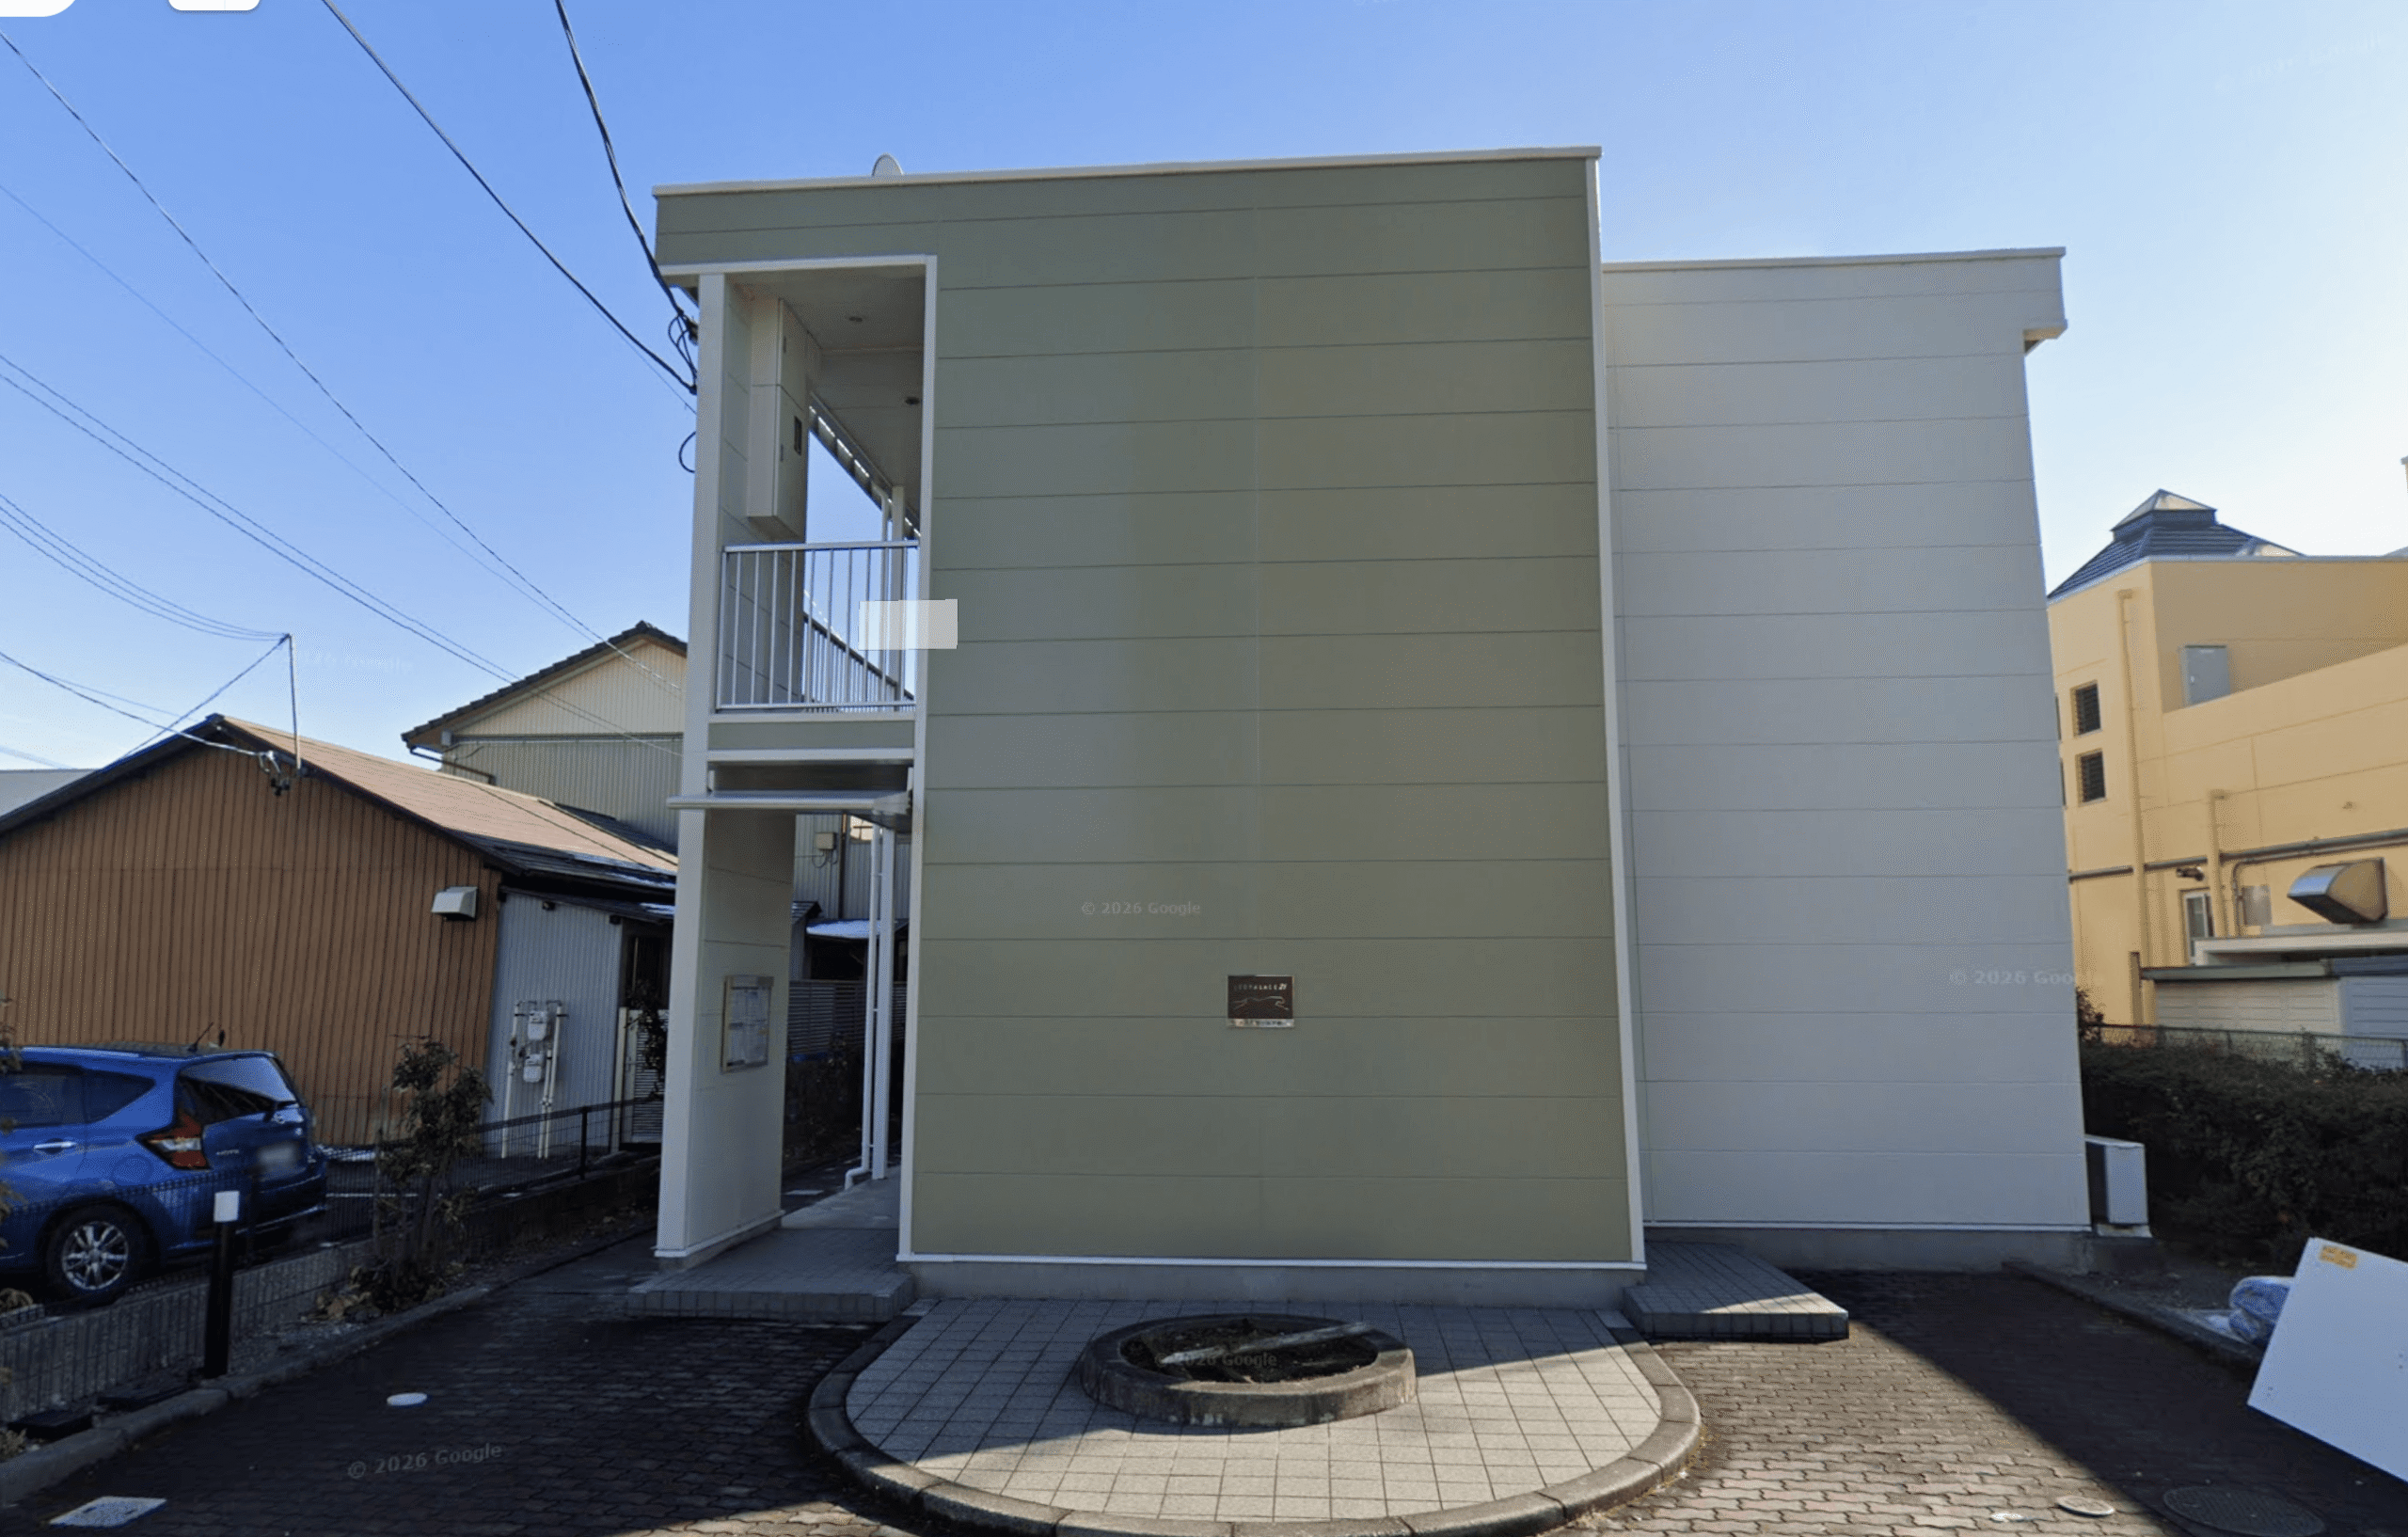
対象は岐阜駅徒歩圏の、賃貸中アパート18戸
| 物件名 | エスポワール加納 |
|---|---|
| 所在地 | 岐阜県岐阜市加納神明町4丁目13 |
| 構造・戸数 | 木造2階建・18戸 |
| 築年・アクセス | 2002年築(約24年) JR岐阜駅徒歩圏 |
| 土地・建物面積 | 土地403.29㎡ 建物357.72㎡ |
| 書面上の賃貸状況 | 18名に賃貸・2026年稼働率100% 賃料延滞の記載なし |
| 月額賃料収入 | 668,000円 |
出典:契約成立前書面6・12ページ、ニッショーの物件情報、いい部屋ネットの建物情報。公開サイトでは築月が2002年3月/4月、徒歩分数にも差があるため、本文では2002年築・徒歩圏としています。2022~2025年の稼働率は書面上「取得以前につき不明」です。
「これから建てて、入居者を集めて、完成後に売る」という開発案件ではなく、すでに賃料収入のある建物を売却する案件です。
売却ターゲットは投資用マンション
売るまでの間にも家賃が入ること、賃借人が18名に分かれていることはいいですね。1人の退去で、家賃収入が全部なくなる構成ではありません。
ただ、家賃を払う人が18名に分かれていることと、不動産が18物件に分散されていることは別。建物としては1棟なので、大きな修繕や災害、最後の売却はこの1棟に依存します。
物件価格8,900万円は高い?周辺物件と比較してみた
まずは「募集額8,010万円」と「物件価格8,900万円」を分ける
投資家から集めるのは8,010万円ですが、GATESの劣後出資890万円も合わせた事業総額・書面上の物件価格は8,900万円です。
物件が高いかどうかを見るなら、こちらの8,900万円を使います。
年間賃料:66.8万円×12ヶ月=801.6万円
表面利回り:801.6万円÷8,900万円=約9.01%
8,010万円だけを分母にすると10%になりますが、それを「この物件は表面利回り10%」と紹介するのは違うんですよね。
なお、表面利回りは経費を引く前の数字です。税金・修繕・保険・管理費まで引いた手残りが9.01%ある、という意味ではありません。
市内の売出例と比べると「明らかな割安」とは言いにくい
比較用に、岐阜市内の一棟アパートの売出情報・掲載履歴を調べました。
すべて成約価格ではなく、売り手側の募集価格・掲載値です。近隣で築年・構造・戸数・賃貸条件までそろった成約事例は確認できていないため、この表だけで適正価格を決めることはできません。
| 物件 | 価格・表面利回り | 築年・規模 | 比較するときの注意 |
|---|---|---|---|
| 今回の対象 エスポワール加納 |
8,900万円 約9.01% |
2002年築・木造 18戸/357.72㎡ |
書面の現行賃料から算出。JR岐阜駅徒歩圏。価格はファンドへの移転額。 |
| 城東通5丁目 三井住友トラスト不動産の掲載履歴 |
6,400万円 9.86%(想定) |
2001年築・軽量鉄骨 8戸/438.48㎡ |
岐南駅徒歩9分・JR岐阜駅徒歩31分。約55㎡の家族向け住戸で、駐車場収入を含む。現在は掲載終了。 |
| ハイツ杉山 柳津町丸野5丁目 |
3,800万円 9.35%(想定) |
1999年築・木造 10戸/198.74㎡ |
南宿駅徒歩18分。木造・小型住戸という点は参考になるが、JR岐阜駅周辺とは立地が違う。 |
| 野一色6丁目 レオパレスNY |
5,980万円 6.8%(掲載値) |
1997年築・鉄骨 16戸/390.51㎡ |
サブリース契約のある物件。借上賃料と直接賃貸の収入は条件が異なり、利回りの単純比較には不向き。 |
参考:三井住友トラスト不動産・城東通5丁目、不動産SHOPナカジツ提供・ハイツ杉山掲載情報、大京穴吹不動産・野一色6丁目。城東通は検索取得できた掲載履歴で、別の履歴には6,750万円・9.35%もあります。現在の掲載終了を確認していますが、成約の有無・価格は不明です。その他も募集継続・価格変更の可能性があります。対象物件の数値は契約書面によります。
この比較から僕が感じたのは、「9%台だから、地域の中で飛び抜けて安い」という物件ではなさそうということです。
一方で、今回の物件にはJR岐阜駅徒歩圏という特徴があります。郊外の物件と比べて利回りが少し低くても、それだけで割高とは決められません。
そもそも、家族向け8戸と単身向け18戸では、入居者層も入れ替わり方も違います。サブリースの有無、土地面積、修繕履歴も価格に関係します。
今の賃料を前提にすると、8,900万円が明らかに説明不能な価格とは思わない。ただし、短期売却でも十分な余裕があるほど安い、と確認できたわけでもない。
僕の価格評価は、いまのところこのくらいです。
家賃は無理に高く設定していない?
月額賃料66.8万円を18戸で割ると、1戸あたり平均約37,111円。賃貸面積を18戸で割ると約19.87㎡になります。
同じ物件の過去の公開募集例では、204号室・19.87㎡で家賃3.2万円+管理費3,000円という案内がありました。
また、近くの加納村松町にある「ラフォーレK2」は、公開募集で26㎡・築30年・岐阜駅徒歩17分、家賃3.5万円+管理費5,000円です。
参考:ウチコミ!・エスポワール加納204号室の公開募集履歴、3150不動産・ラフォーレK2の募集情報。前者は過去の募集条件であり、現在の空室を示すものではありません。
この限られた比較では、1戸平均3.7万円という収入が、周辺の単身向け募集から大きく浮いているようには見えません。
ただし、今回の66.8万円に共益費などがどこまで含まれるか、各部屋の賃料がいくらかは書面だけではわかりません。部屋の広さ・構造・設備も違うので、家賃が適正、値上げできる、と断定する材料ではないですね。
年利14%は無理してない?必要な売却価格を計算してみた
家賃収入が、予定分配のかなりの部分を支える
キャピタルゲイン型と聞くと、「売った利益だけで全部払うの?」と思いがちですが、今回は賃料収入も分配の原資になります。
書面にある数字で、予定どおり約4ヶ月運用できた場合を計算してみます。
| 投資家全体への予定分配 8,010万円×14%×120日÷365日 |
約368.7万円 |
|---|---|
| 期間中の賃料収入 年間801.6万円を120日分に按分 |
約263.5万円 |
| 記載の管理費・法定点検費 月67,302円/年61,600円を按分 |
約28.6万円 |
| 上記2費目だけを引いた残り | 約235.0万円 |
| 予定分配までの不足額 未計上の費用は別途必要 |
約133.7万円 |
筆者試算。契約成立前書面12~15ページを使用し、2026年10月30日~2027年2月26日を両端含み120日として計算。家賃・管理費・年額点検費は年額換算後120/365で按分しており、実際の月別精算とは異なります。期間中の満室・賃料維持、早期売却なしを仮定しています。
記載の管理費・点検費だけを引いた段階では、予定分配の約6割に相当する金額が家賃側から残ります。
ここは、物件の値上がりだけに全額を賭ける案件とは違いますね。
ただし、約235万円は「確定した家賃の純利益」ではありません。
固定資産税などの公租公課、保険、修繕、取得・売却費用、その他の経費は、この表にまだ入っていません。実際には、それらを引いたうえで分配できる利益が決まります。
売却費用などを置くと、必要売却額は9,300万~9,500万円台のケース
そこで、売却にかかる費用を仮に売却額の3%、それ以外の費用を0万・100万・200万円と置いてみます。
この3%や100万・200万円は、GATESが公表した費用ではありません。費用が変わると必要な売却額がどう変わるかを見るための仮定です。
| 仮定する追加費用 | 必要な売却額 | 8,900万円比 | 買主側の 表面利回り |
|---|---|---|---|
| 追加費用ゼロ 未計上費用を除いた計算 |
約9,034万円 | 約1.5% | 約8.87% |
| 売却額の3% +その他0万円 |
約9,313万円 | 約4.6% | 約8.61% |
| 売却額の3% +その他100万円 |
約9,416万円 | 約5.8% | 約8.51% |
| 売却額の3% +その他200万円 |
約9,519万円 | 約7.0% | 約8.42% |
筆者試算。必要売却額=(物件価格8,900万円+予定分配約368.7万円-前表の残額約235.0万円+その他費用)÷(1-売却費用率)。物件価格を取得原価とみなし、賃料の変動・追加工事・早期売却・税務上の個別調整などは別途検討が必要です。「その他費用」は前表で未計上の費用をまとめた仮定で、実費を網羅した見積額ではありません。買主利回りは年間賃料801.6万円÷売却額で、買主の取得費用・経費・税金を含みません。
年利14%を払うために、8,900万円の物件を14%値上げして売らないといけない、という話ではありません。
期間が約4ヶ月で、賃料収入もあるためです。
この計算を見る限り、計画が数字の上で成立しない、とまでは思いません。ただ、9,400万円前後で買う人は、今回の8,900万円で買う人より低い家賃利回りを受け入れることになります。
ここに、次の「誰に売るの?」の話がつながります。
出口は「家賃収入+減価償却」に魅力を感じる買い手
公式の32号案内では、減価償却による節税を目的とする投資家への売却という考え方が示されています。
今回の物件は2002年築の木造住宅です。木造住宅の法定耐用年数は22年で、中古資産について簡便法を使える場合、法定耐用年数をすべて経過したものはその20%を使って耐用年数を計算します。
22年×20%=4.4年。1年未満を切り捨てると、4年という計算になるわけです。
参考:GATES FUNDING32号公式案内、国税庁「主な減価償却資産の耐用年数表」、「中古資産の耐用年数」、「減価償却のあらまし」。簡便法の適用には条件があり、資本的支出などによって取扱いが異なります。
土地は減価償却の対象ではありません。土地と建物の価格をどう分けるか、買主の所得や保有・売却条件がどうかによってメリットは変わります。物件価格の全額を4年で経費にできる、という話でもありません。
税務上の耐用年数と、建物があと何年使えるかも別の話。修繕が必要なら、その支出はきちんと見る必要があります。
また、これは最終的に一棟を購入する人にとっての話であって、32号に出資した僕らが建物の減価償却を直接使えるという意味ではありません。
家賃を生む築古木造を、そうしたニーズのある顧客へ販売する。出口の筋道としては理解できます。
ただし、今回確認した資料からは、買主がすでに決まっていること、売買契約が締結済みであること、一定価格での買取が確約されていることまでは確認できません。
買主が求める利回りが0.5%違うだけで、価格はけっこう変わる
もうひとつ、出口を見るうえで大事なのがこれ。
年間賃料801.6万円をそのまま使い、買う人が欲しい経費控除前の表面利回りから価格を逆算すると、こうなります。
| 買主が求める表面利回り | その利回りになる物件価格 |
|---|---|
| 8.0% | 1億20万円 |
| 8.5% | 約9,431万円 |
| 9.0% | 約8,907万円 |
| 9.5% | 約8,438万円 |
| 10.0% | 8,016万円 |
年間賃料801.6万円÷仮定した表面利回りです。これらの利回りが実際の市場水準であることや、表の価格で売却できることを示すものではありません。経費控除後の純収益を使う正式な収益還元評価でもありません。
前の表の「売却費用3%+その他100万円」という仮定なら、8.5%で買う人が見つかる価格は、予定分配に必要な価格とかなり近いです。
反対に、買主が9%を求めるなら約8,907万円。ほぼ取得価格なので、売却はできても、費用込みで年利14%の分配まで届くとは限らないわけです。
「売れる物件か」と「予定どおり分配できる価格で売れるか」は、分けて考えたいですね。
\物件の条件と、出口の説明をチェック/
※上の計算は筆者の仮定に基づく試算です。公式の想定売却額・収支計画ではありません。出資するかどうかは、リスクまで確認してからでOKです。
32号で気になるところ・投資前に確認したいこと
満室なのは強み。でも、ここから家賃を大きく伸ばせるとは限らない
すでに18戸が賃貸中なのは、今回のいいところです。一方で、空室を埋めることで大きく収益を増やす余地は、書面の現状ではありません。
大きなリフォームや家賃改定で価値を上げる、という具体的な計画・予算も、今回の書面からは確認できませんでした。
僕なら、「今よりもっと稼げるようになるはず」と期待を積み重ねるより、現在の賃料のままで、買い手が納得する価格かを重視します。
また、1戸あたり平均約3.7万円なので、仮に1戸が4ヶ月空けば、家賃だけで約14.8万円の減収です。これに原状回復や募集費用が乗る可能性もあります。
すぐに破綻するほどの話ではなくても、利益の余裕が薄いところで売る計画なら、空室や修繕を軽くは見られないですね。
結局のところ、購入する投資家にとってどれだけ魅力的に見えるかが一番大事ですよね。
満室で表面利回り9%です!ってなったら魅力に思う人も多いかも!
8,900万円は、GATES自身からファンドへ移す価格
契約成立前書面の4ページには、GATES株式会社の固有財産から、匿名組合財産へ8,900万円で取得すると書かれています。
つまり、確認できるのは「ファンドがいくらで取得するか」です。GATESが元の所有者からいくらで仕入れたのかは、今回の資料では確認できません。
この仕組み自体を、不正だというつもりはありません。ただ、仕入れの安さが、どこまでファンド側に反映されているかは知りたいところです。
不動産鑑定士による鑑定評価も取得しておらず、価格算定は類似物件などとの比較とされています。
確認したいのは、この3つの価格です。
元の所有者 → GATESの仕入価格
GATES → ファンドの移転価格8,900万円
ファンド → 最終購入者への予定売却価格
真ん中の金額だけで「仕入れが安いので安心」とまでは判断できません。
出典:契約成立前書面4・11ページ。具体的な比較取引の一覧や第三者の鑑定額は確認できていません。
ファンドは無借入。ただし、運用前の根抵当権抹消は確認したい
ファンド内に借入がない点は評価できます。借入で投資規模を膨らませる設計ではありません。
ただし、書面作成時点では、物件に極度額6,500万円の根抵当権があり、売主のほかの不動産7件と共同担保になっています。
GATESは運用開始日までに所有権を移し、根抵当権も抹消する予定です。その抹消には金融機関の同意が必要、と記載されています。
「ファンドが6,500万円を借りている」という意味ではありません。
これは取得前の売主側に設定されている根抵当権で、6,500万円は極度額です。実際の借入残高や、今回の物件だけに対応する債務額とは限りません。
普通に予定どおり決済・抹消できればいいのですが、手続きが完了しているかは確認したいですね。
また、ファンドが無借入でも、最終購入者が融資を使う場合は別です。買主の融資条件や審査次第で、売却価格・決済時期に影響する余地は残ります。
出典:契約成立前書面7ページ。買主の融資に関する説明は一般的な売却上の確認事項で、今回の買主や融資申込を確認したものではありません。
築約24年の木造。修繕と水害は、利回りとは別に確認
建築確認済証・検査済証の保存が「あり」とされているのは、確認できる材料です。
一方で、第三者による建物状況調査は「なし」。屋根・外壁・給排水・防水などの修繕履歴と、今後の大きな支出は別に確認したいところです。
また、書面には洪水・内水のハザードマップがあると書かれていますが、その記載は「この物件が何メートル浸水する」という意味ではありません。
今回の資料では所在地の想定浸水深や保険の具体的な補償範囲までは確認できていないため、「水害リスクが低い」とは判断していません。
出典:契約成立前書面10~11ページ。なお、区分マンション用の管理組合・修繕積立金欄が斜線なのは、一棟物件であることと区別して読む必要があります。斜線だけを理由に「修繕するお金がない」とは判断していません。
劣後10%・運用4ヶ月でも、元本や返金日は保証されない
890万円の劣後出資が先に損失を負担するのは、投資家側にとってプラスです。
ただし、物件価格の下落だけでなく、経費や修繕なども事業の損益に関係します。「物件が10%値下がりしても絶対大丈夫」という保証ではありません。
また、契約上は最大12ヶ月の延長が可能。利益の支払いも、計算期間末の属する月の2ヶ月後の最終営業日までの範囲で事業者が指定します。
2027年2月26日に運用終了予定だから、その日に必ずお金が戻る、とは考えないほうがいいです。
中途解約は原則として制限され、第三者に持分を譲る場合にも承諾が必要です。譲渡手数料は税別5万円なので、気軽な途中換金向きではありません。
出典:契約成立前書面14~16・19ページ。運用終了日・利益支払日・元本返還の時点は同じとは限りません。
運営会社は黒字。ただし「買い戻せる余裕」までわかるわけではない
添付の決算では、運営会社のGATES株式会社は2025年12月期も黒字です。
| 2025年12月期 | 金額・比率 |
|---|---|
| 売上高 | 約230.89億円 |
| 営業利益 | 約5.51億円 |
| 当期純利益 | 約1.43億円 |
| 総資産 | 約78.96億円 |
| 負債合計 | 約74.86億円 |
| 純資産 | 約4.10億円 |
| 純資産÷総資産 | 約5.2% |
出典:契約成立前書面24ページ「貸借対照表及び損益計算書の要旨」。比率は筆者計算。GATES株式会社の数字で、グループ全体の連結財務として示しているものではありません。
利益が出ている点はいいのですが、資産規模に対する純資産の厚みは大きくありません。
なお、負債74.86億円をそのまま「銀行借入74.86億円」と読み替えることはできません。借入金・匿名組合出資金などの内訳や現預金、現在の資金繰りは、この要旨では十分にわかりません。
そして、このファンドは分別管理されていても倒産隔離されていないと書面に明記されています。物件だけでなく、運営会社の信用リスクも受ける商品です。
契約上の「売却等」には事業者の固有財産に戻す方法なども含まれますが、一定価格で買い戻す義務があるわけではありません。「最後はGATESが買えば安心」とは考えないようにしたいですね。
出典:契約成立前書面15・19・24ページ。現在の資金繰りや具体的な買取計画を確認したものではありません。
まとめ 出口の筋道はある。でも「その価格で売れる」は別
今回は、GATES FUNDING32号「エスポワール加納」を調べてみました。
賃料収入のある一棟アパートで、借入なし・劣後10%。さらに、減価償却のメリットを重視する買い手へ売るという考え方もあるので、年利14%という数字だけを見て「さすがに無理でしょ」と切り捨てる内容ではないと思います。
物件価格8,900万円に対して、現行賃料での表面利回りは約9.01%。収益物件として売却を考えられる材料はあります。
ただし、市内の売出例との比較では、明らかに割安と確認できたわけではありません。費用を払って予定分配まで実現するには、今回の試算では約9,300万~9,500万円台になるケースがあります。
だから僕なら、「8,900万円の物件が売れるか」より、「必要な利益と費用を乗せた価格で、4ヶ月以内に決済できるか」をいちばん確認したいです。
投資前に確認するなら、この3つ。
① 実際の売却予定価格と、取得・売却・保有にかかる費用の総額
② 買主候補との交渉段階、融資の見込み、契約・決済の予定
③ 建物価格の按分根拠、修繕履歴、根抵当権の抹消・所有権移転の状況
このあたりが具体的なら、出口の実現性を判断しやすくなります。
出資完了者向けのAmazonギフトカード特典もあり
32号には、出資完了後のキャンペーン抽選に当たると出資額の1%分、外れた場合は0.5%分のAmazonギフトカードがもらえる案内もあります。合計1.5%ではありません。
ここでいう「外れても」は、ギフトカードの抽選の話。ファンドの抽選に落ちて出資できなかった人は対象外です。
出典:32号公式キャンペーン案内。10月23日までの申込み・ファンド当選・10月28日までの確定額全額入金が必要。上限は1人10万円分、配布は2026年12月末頃のメール予定です。公式には「プレゼント金額は150円未満を切り捨てます」とあるため、少額出資の扱いは確認してください。「2人に1人」の抽選は当選者の出資総額が募集額のおよそ半分になる人数を選ぶ方式です。その他の条件・変更時の取扱いも公式案内をご確認ください。
特典はうれしいけど、物件が高く売れる根拠が増えるわけではありません。そのために投資額を無理して増やす必要はないと思います。
気になる方は、募集条件と契約書面を確認してみてください。わからないところを「たぶん大丈夫」で埋めずに、納得できる範囲で判断しましょう。
\32号の募集は2026年10月23日まで/
※2026年10月22日時点で確認できた、32号の契約成立前交付書面・電子取引業務に係る重要事項説明書、公式案内、不動産会社等の公開情報をもとにしています。物件比較には公開募集履歴・検索取得情報を含み、成約価格を確認したものではありません。試算は筆者の仮定に基づくもので、運営会社の収支計画や鑑定評価ではありません。実際の売却先・売買契約・売却予定価格・未開示費用は確認できていません。
※本記事は公開情報と筆者の見方を紹介するもので、特定の投資を推奨するものではありません。元本毀損、分配金の減額・不払い、運用延長、事業者破綻などのリスクがあります。募集条件やキャンペーンは変更される場合があります。出資前に最新の公式情報、契約成立前書面・契約書をご確認のうえ、ご自身の判断でお願いいたします。税務上の具体的な取扱いは税理士等へご確認ください。